
なぜ中国車はここまで安く造れるのか? 知られざるコスパの正体! 世界のEV生産75%を占める中国、BYDの競争力とトヨタに迫る変革の波とは
中国EVの価格競争力を生む産業構造
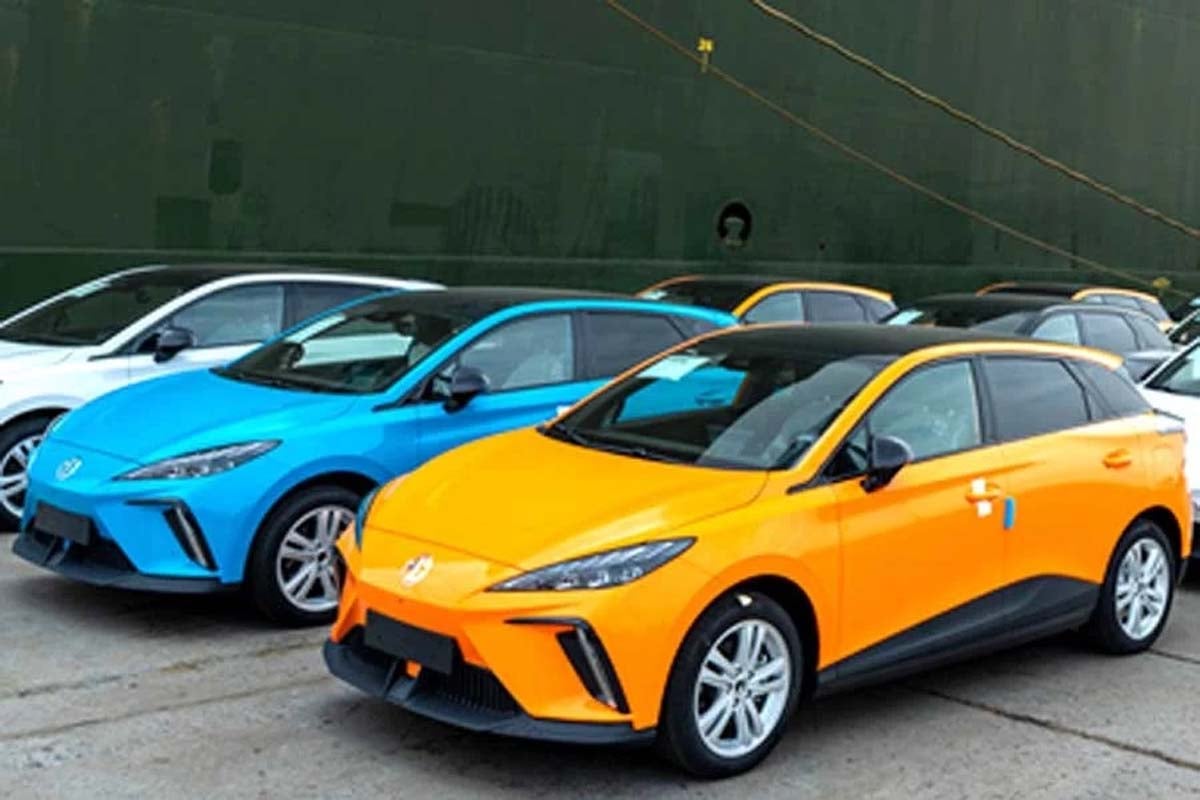
中国製の電気自動車(EV)が世界市場で急速に存在感を高めている。2025年の世界EV販売台数は前年比20%増の2000万台を突破し、新車販売全体の25%に達した。世界のEV生産約2200万台のうち、75%にあたる約1600万台が中国で造られている。
なかでも中国最大手の比亜迪(BYD)は、2025年の総生産台数が約450万台に達した。内訳はバッテリー式電気自動車(BEV)とプラグインハイブリッド車(PHV)がそれぞれ約225万台である。BEV単独の販売台数でも、米テスラ(164万台、前年比9%減)を抜いて世界首位に立った。これによりBYDは米フォード・モーターを上回り、世界生産シェア5%超を占める世界第6位の自動車グループへと成長した。
さらに、中国からのEV輸出も前年比2倍以上の250万台超へ急増し、自動車輸出全体に占めるEVの割合は35%を超えた。BYDは2026年に海外販売130万台(前年比約25%増)を計画しており、世界展開をさらに加速させている。
なぜ中国メーカーは、これほどの価格競争力を持てるのか。これまでは、低賃金や政府補助金が主な理由として挙げられてきた。確かに、中国の自動車産業の賃金水準は先進国の3分の1から5分の1程度にとどまる。しかし、車両の組み立てにかかる費用(人件費や製造時のエネルギー費など)が製造コスト全体に占める割合は1~4%に過ぎない。大きな価格差を人件費だけで説明するのは難しい。
内燃機関(ICE)車は数万点に及ぶ部品を精密に組み合わせる必要があり、熟練工の作業時間や組み立ての精度がコストを大きく左右してきた。一方、EVは主要部品がまとまり、部品の数そのものも半減している。人件費やエネルギー費の割合が極めて低い背景には、製造工程の自動化と車両構造の簡素化がある。工場内で人手に頼る組み立て作業そのものが大幅に減ったのだ。
また、BYDが年間約450万台の生産能力をBEVとPHVに均等に振り分けている点も見逃せない。BEVに特化するテスラとは異なり、BYDは駆動モーターや電池、パワー半導体といった中核部品をBEVとPHVの両方に使っている。これにより、ICE車からの乗り換え需要を幅広く取り込み、部品を大量に造ることでコストを抑えながら、巨額の設備投資にかかった費用も短期間で回収している。
政府補助金も、価格競争力を支える決定的な要因ではなくなっている。中国政府による購入支援はEVの普及初期を支えたが、2026年からは購入税の減免が半減し、5%の課税が始まるなど、支援策は縮小に向かっている。それでも中国国内では、補助金を差し引く前の価格でも、BEVの約70%が同等のICE車より安く販売されている。公的支援が市場を広げる役割を終え、自動車産業が自らコストを下げる好循環に入ったことを示す数字だ。
価格競争力を支える力は、政府の財政支援という外からの後押しから、部品の供給網全体で低価格を保てる産業の強さへと移っている。中国車の価格と性能のバランスを支えているのは、安売り競争や補助金への依存ではない。
・内製化
・規模と集積
・開発速度
という三つの要因が、産業全体の強さを生み出している。