
なぜ日本の「自動運転」は海外より遅く見えるのか? 30年度までに1万台! 東京の交通現場で何が変わるのか――米中欧との比較で読む日本の社会実装
米ウェイモの2027年都内参入を契機に、日本の自動運転は実装の局面を迎えた。週50万回の有料乗車を誇る米国、官民一体で急速拡大する中国、2030年に6万人規模の運転手不足を見込み交通維持に挑む欧州。タクシー業界主導という独自モデルを採る日本は、政府目標である「2030年度1万台」へどう挑むのか。
自動運転の社会実装と日本の現在地
日本でも自動運転技術の実装が、いよいよ現実の課題として迫ってきた。
2026年6月下旬、スイス・ジュネーブで開かれた国連自動車基準調和世界フォーラム(WP.29)では、日本が共同議長として議論を牽引し、レベル4を含むシステムの安全性に関する国際基準が合意に至った。高速道路などでのレベル3(ALKS)から、完全自動運転を見据えたレベル4へと対象が広がった意義は大きく、世界的なルール作りが本格化している。
国内では国土交通省が、2026年度中にも関東の国道で「レベル2++」車両を用いた道路点検などの実証実験を始めるほか、地域交通の無人化に向けた動きも広がっている。9月からは名古屋市でオンデマンド方式の試験運行が始まっている。
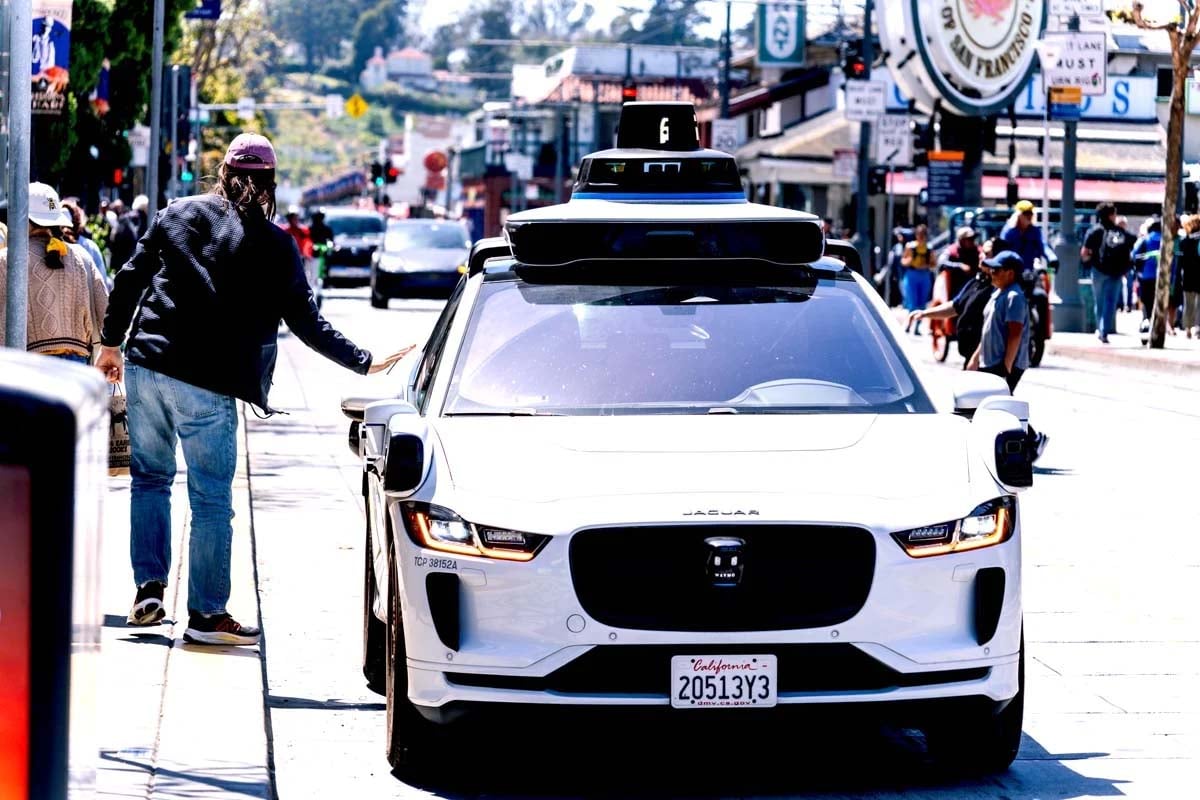
さらに大きな動きとなったのが、米アルファベット傘下のWaymo(ウェイモ)による日本参入の表明だ。2026年9月15日、同社は2027年に東京都内で完全無人のロボタクシーによる商用運行を始めると発表した。タクシー大手の日本交通や配車アプリ「GO」と組み、段階的に100台規模での稼働を目指すという。
海外勢の本格参入によって、日本でも実装に向けた動きが一気に進むなか、先行する海外ではどのような戦略が展開されているのか。
独アリアンツが2026年7月31日に公表した調査リポートが示すように、米国、中国、欧州のアプローチは大きく異なる。市場主導で商用展開を急ぐ米国、国家戦略として規模を追う中国、公共交通の維持を目指す欧州。これら先行3地域の動きを読み解くことは、独自の実装モデルを模索する日本にとっても重要な視点となる。