
なぜ「クレカ未所有者」は高速道路から締め出されるのか? ETC利用率96%! 現金レーン廃止の陰で注目される「審査なしETC」の正体
全国利用率95.9%に達しETC専用化が加速する高速道路。その裏で、クレカ与信に通らない層の移動の排除が懸念されている。無審査・保証金制で交通権を守る公的カードETCパーソナルカードは、最低保証金が3000円へ緩和。全線専用化時代におけるセーフティネットとしての真価を検証する。
非デジタルな手続きと年会費の負担
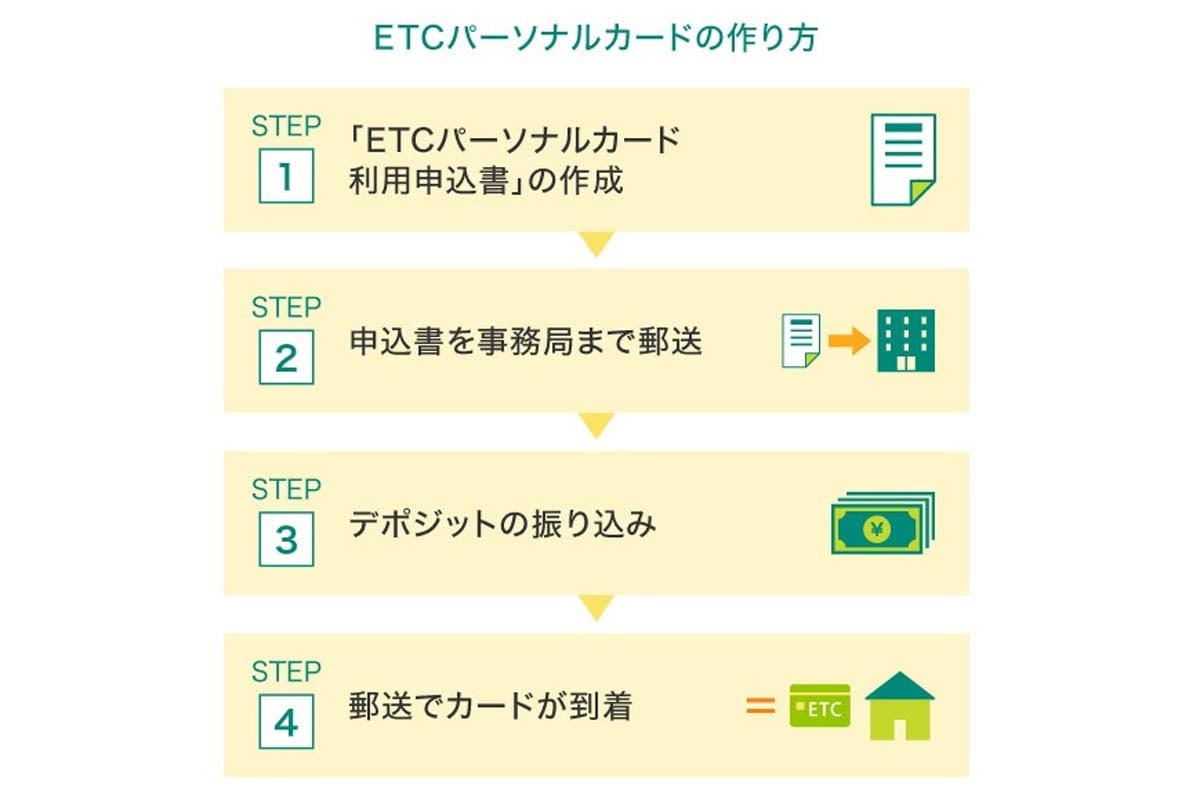
民間のフィンテック企業が提供する決済サービスは、オンライン完結や即時発行が当たり前の時代だ。対照的にETCパーソナルカードは、本人確認と保証金の受領を確実に行うため、現在も郵送手続きを基本軸に据えている。
ウェブなどで作成した申込書を郵送し、後日届く払込用紙を使ってコンビニ等で入金。その確認を経てから簡易書留でカードが発送される手順を踏む。申し込みから到着までおよそ2~3週間を要する非デジタルなプロセスが、突発的な利用ニーズを遠ざける要因となっている。
コスト構造の面でも民間カードとの違いは大きい。加盟店からの手数料収入があるクレジットカード会社は、付帯するETCカードを年会費無料とするケースが多い。一方、ETCパーソナルカードは1枚につき年間1257円(税込)の年会費が発生する。既存の信用照会システムに頼らず、独自の口座振替管理や未払いリスクへの対応を維持するには、どうしても実費を徴収せざるを得ない事情がある。
ただ、年に数回しか走らないドライバーにとって、この年会費負担は深夜割引や休日割引のメリットを帳消しにしかねない金額でもある。今後、現金レーンの廃止が段階的に進むにあたり、この費用が高速道路に乗るための実質的な追加コストとして反発を招かないよう、事業者側にはより丁寧な社会的説明が不可欠となる。