
なぜ「クレカ未所有者」は高速道路から締め出されるのか? ETC利用率96%! 現金レーン廃止の陰で注目される「審査なしETC」の正体
全国利用率95.9%に達しETC専用化が加速する高速道路。その裏で、クレカ与信に通らない層の移動の排除が懸念されている。無審査・保証金制で交通権を守る公的カードETCパーソナルカードは、最低保証金が3000円へ緩和。全線専用化時代におけるセーフティネットとしての真価を検証する。
デポジット改定と残る旧制度の印象
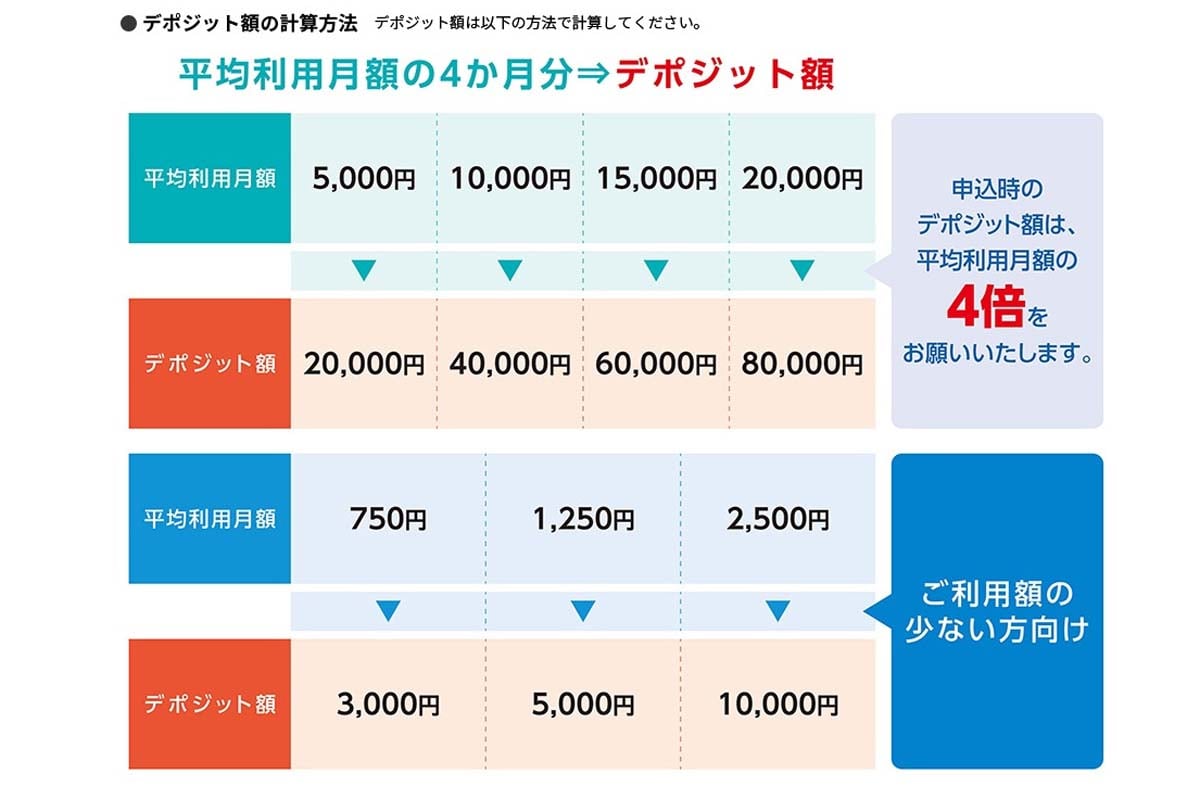
周知が進まない背景には、このカード特有のデポジット制度がある。
事前与信をスキップする代償として、未払いリスクに備えた一定額の保証金を利用者に求めているのだ。インフラ事業者側から見れば、金融審査なしでも債権の未回収リスクを抑え、キャッシュレス化を推し進めるための手堅い仕組みといえる。
利用する際は、自己申告した月平均利用額の4倍にあたる金額を預託する。注意したいのは、このデポジットがあくまで債務の担保に過ぎず、
「通行料金の支払いには充当できない」
点だ。未決済の料金が設定枠を超過した場合は安全措置が働き、料金所の開閉バーが開かず一時的に利用停止となる厳格なルールも敷かれている。
道路公団民営化直後の2005(平成17)年11月に誕生して以降、最低デポジット額は長らく2万円(月平均利用額5000円基準)に設定されていた。風向きが変わったのは2023年3月。年に数回しか高速に乗らないライトユーザーの初期負担を減らすべく、制度が大幅に見直された。
最低額が3000円に引き下げられたほか、3000円、5000円、1万円という少額区分を新設。くわえて、従来はデポジット額の80%に抑えられていた利用限度額が100%全額へと緩和され、預けた金額まるごと走行枠として使えるようになっている。実用面はかつてに比べて格段に向上した。
それでもなお、世間には導入時に「最低2万円用意しなければならない」という旧制度のイメージが根強い。制度の柔軟化によって参入ハードルが下がった現実に対し、ユーザー側の認識が追いついていない。この認知ギャップが、普及の足枷になっている部分は否めないだろう。