
なぜ「クレカ未所有者」は高速道路から締め出されるのか? ETC利用率96%! 現金レーン廃止の陰で注目される「審査なしETC」の正体
普及が進むETCと社会インフラ化
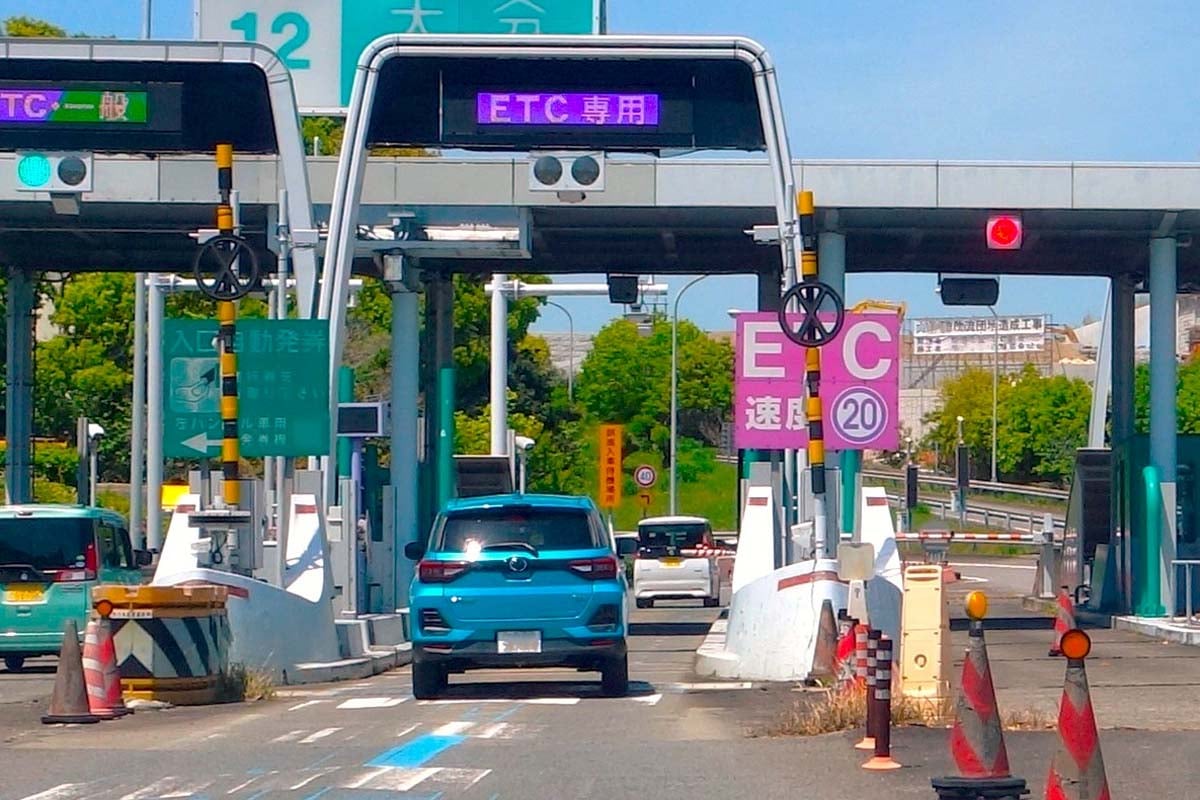
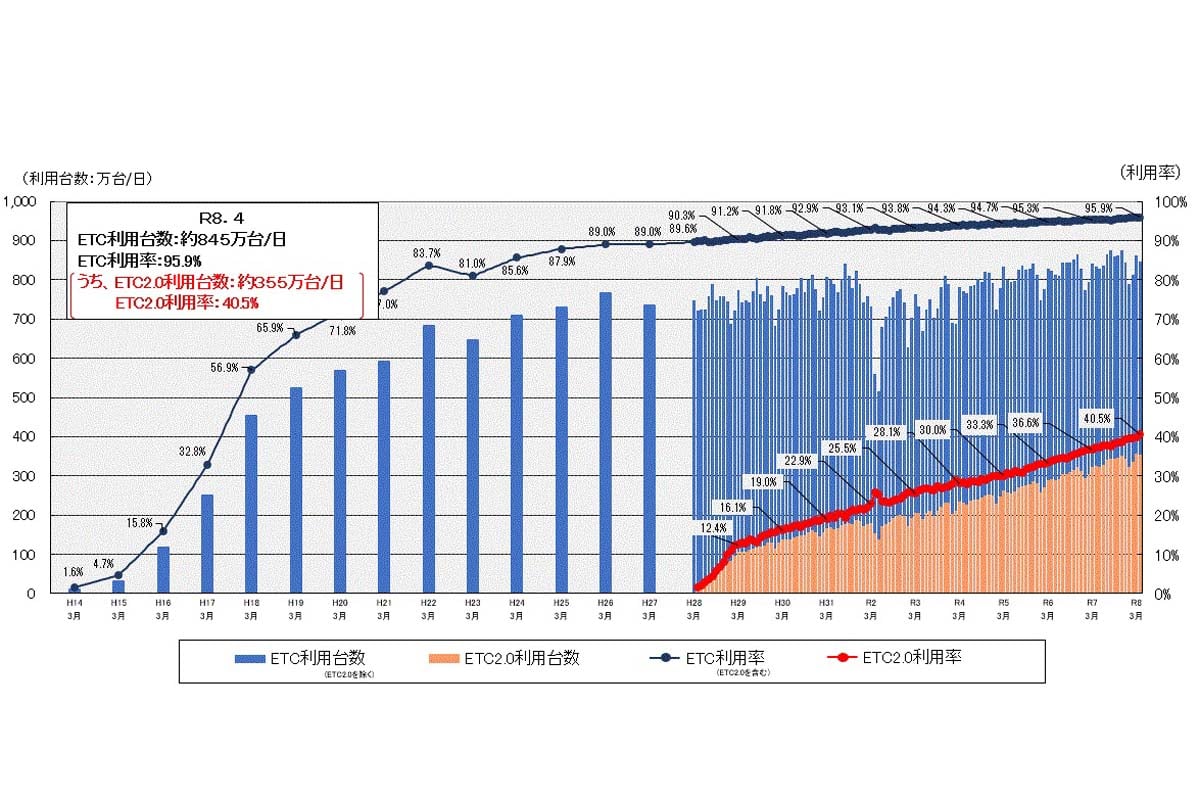
日本の高速道路で自動料金収受システム(ETC)の利用が極めて高い水準に達している。国土交通省がまとめた「ETCの利用状況」によると、全国高速道路6社における利用率は2026年4月時点で95.9%を記録。首都高速道路に限れば99.1%を突破した。
中型・大型車といった物流・商業車両の普及はさらに進み、全国平均で98.7%、首都高では99.9%にのぼる。産業輸送の現場では事実上、ETC化が完了した状況だ。車載器と専用カードの組み合わせは、かつての便利な決済手段という枠を超え、道路網へアクセスするための不可欠な社会インフラとして定着した。
このように普及が進む中、高速道路会社6社が共同発行するETCパーソナルカード(パソカ)の知名度は決して高くない。一般にETCカードといえば、民間クレジットカード会社が発行する付帯カードを思い浮かべる人が大半を占める。国内の決済基盤は
「民間企業の与信システム」
に大きく依存しており、多くのドライバーは手持ちのクレジットカードとひも付ける形で利便性を享受しているのが実態だ。
移動権を守る公的な無審査のカード
だが、クレジットカードを手にするには指定信用情報機関等を通じた厳格な審査を通過しなければならない。過去の信用履歴や雇用形態、収入面の事情からカードを持てない層は一定数存在し、多重債務を防ぐためにあえて持たない選択をする人もいる。道路決済が民間カードに一元化された場合、商業的な審査に通らない人々が有料道路から締め出される
「金融排除」
が、そのまま移動の排除に直結する懸念を孕んでいる。こうした課題に対応するのがETCパーソナルカードだ。人的な信用審査を省く代わりに、デポジット(保証金)をあらかじめ預ける物的担保方式を採用。民間企業が独自の基準で広範な顧客層をカバーするかたわら、同カードは与信の有無に関わらず、誰もがキャッシュレス決済や割引制度を利用できる環境を提供している。
公共インフラへのアクセス(交通権)が営利企業の基準に左右されないよう下支えする、公的セーフティネットとしての役割を担っているのだ。