
自動車小売「4か月連続悪化」という現実――“作れても売れない”市場のねじれはなぜ起きたのか? 景気回復の裏で詰まる資金循環とは
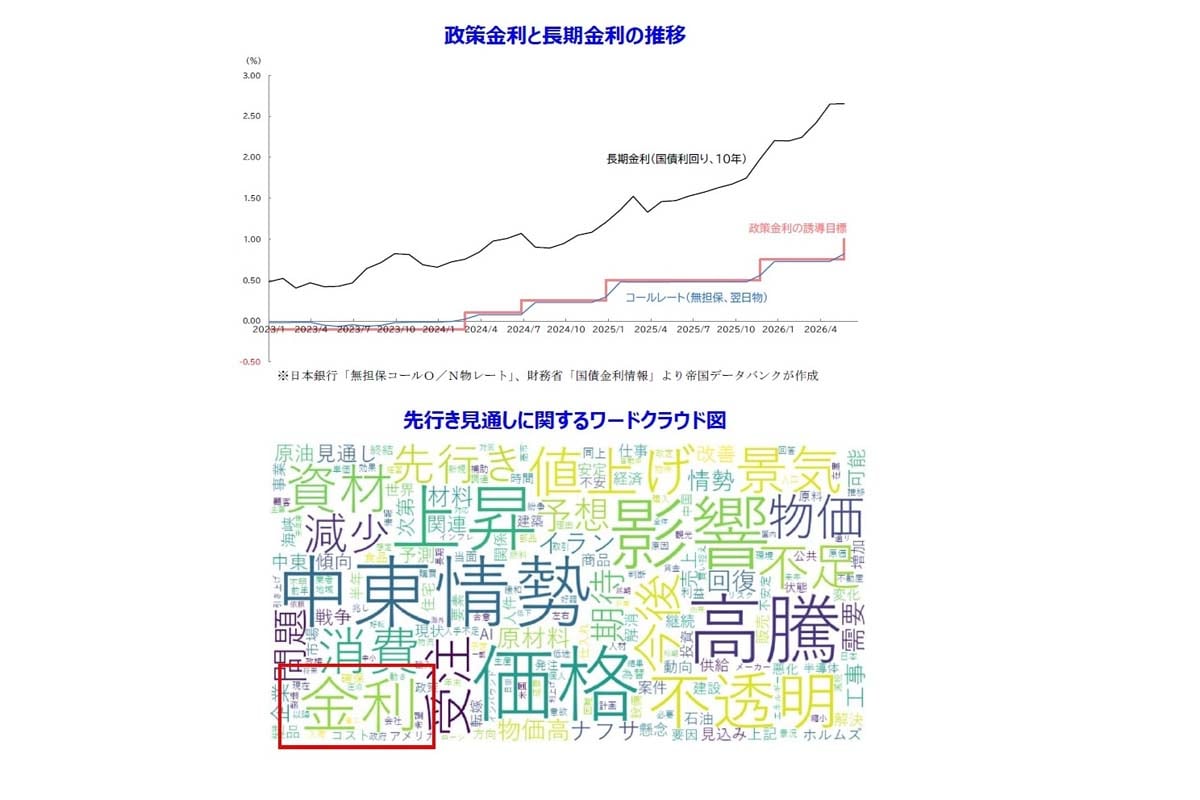
国内景気DIが42.6へ改善する中、自動車小売は37.3と4か月連続で悪化した。政策金利1%到達にともなう金利上昇がローン利用を冷え込ませ、「作れても売れない」目詰まりを起こしている。本稿は、新車販売の停滞を機にアフターマーケットの拡充やSDVへの移行を急ぐ、産業構造の転換期を追う。
ストック型ビジネスへの転換
当面の自動車市場は、供給能力の制約よりも、資金調達条件の変化に適応していく局面が続くとみられる。こうしたアフターマーケットやバリューチェーンの構造を変えつつあるのが、ソフトウェア定義自動車(SDV)の普及だ。
固定されたハードウェアではなく、集中型コンピューティングとソフトウェアが車両の機能や性能を決める次世代自動車は、OTA(無線通信)を通じて購入後もインターネット経由で機能を更新できる。車両の陳腐化を防ぎ、自動運転機能や安全性を高め続けることが可能になる。
自動車メーカーや販売ディーラーは、売り切り型のビジネスから、販売後の機能追加やサブスクリプションを通じた
「ストック型(継続課金型)」
へと重心を移す見通しだ。市場ではすでに、金融事業者が金利負担を和らげるため、車両の残価保証や月々の一体型プランの提供を進めている。SDVの実装にともなうデジタル領域での新たなアフターマーケットの創出は、バリューチェーンにおけるサービスの付加価値を高める。
一方で金利が安定すれば、購入を控えていた層の需要が段階的に顕在化する余地も残る。いずれにせよ現在の自動車産業は、製造・販売依存から抜け出し、新たな利用価値を提供する仕組みへと移る構造転換の過渡期にある。
株価の上昇や景気DIの改善といったマクロ経済の動きと、販売現場の実感が異なる現在の状況は、資金循環の仕組みとビジネスモデルが同時に変化するプロセスといえるだろう。